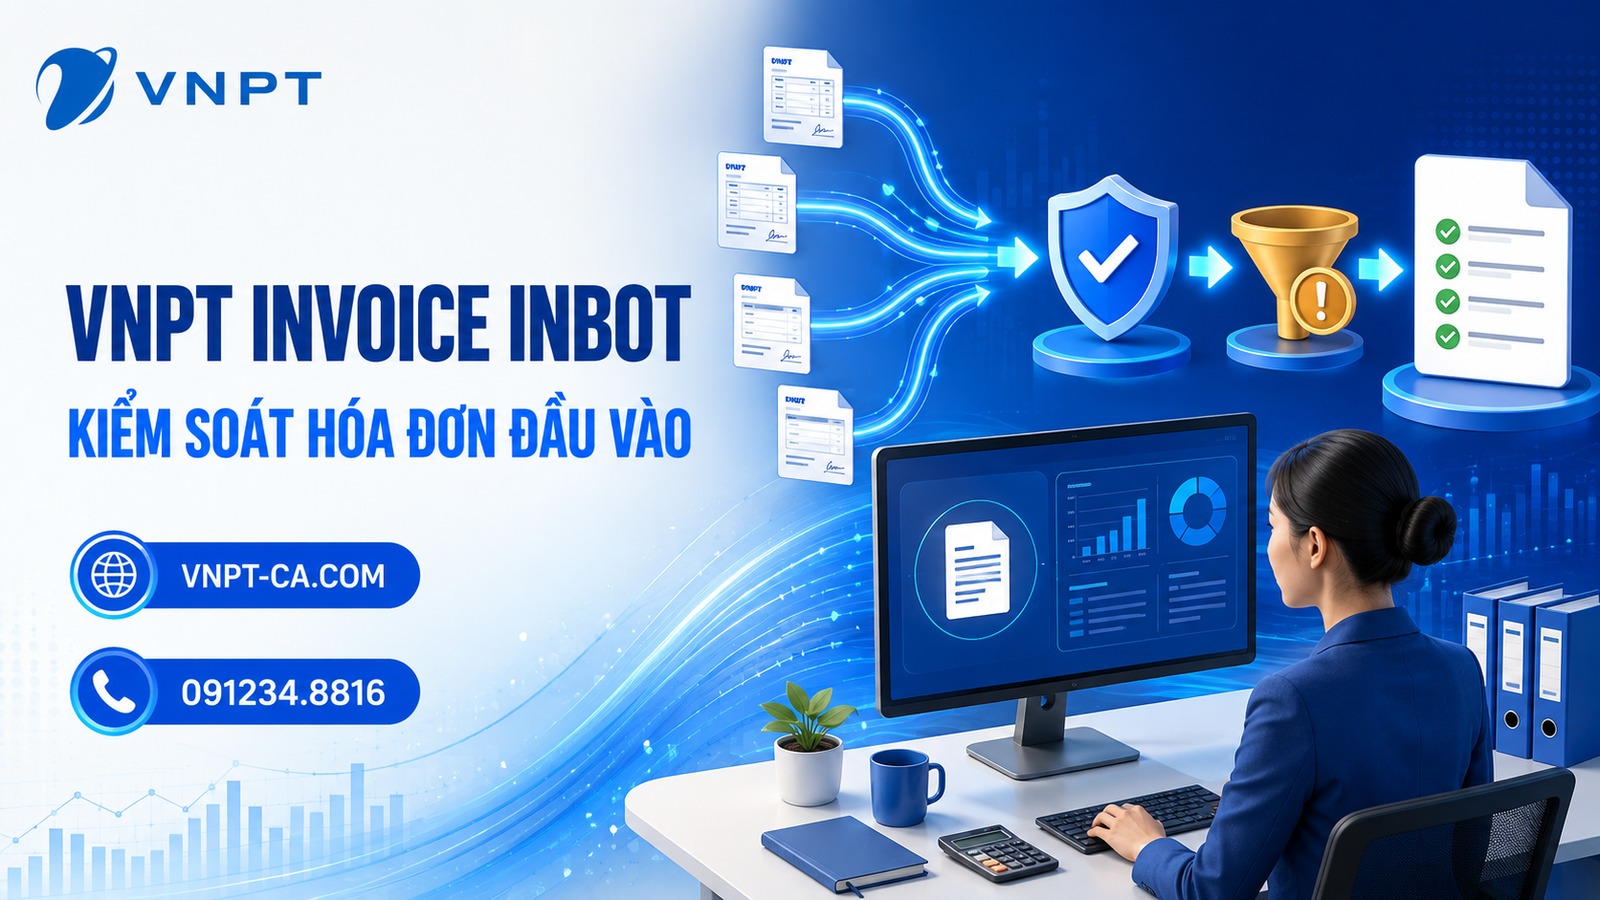
Trả lời nhanh: VNPT Invoice Inbot hỗ trợ tập hợp hóa đơn đầu vào từ dữ liệu đồng bộ và các tệp XML, PDF hoặc ảnh; kiểm tra thông tin, chữ ký số, đối chiếu với dữ liệu cơ quan thuế, cảnh báo sai lệch và lưu trữ tập trung. Kế toán vẫn phải đọc cảnh báo, kiểm tra nghiệp vụ, ghi nhận người xử lý và chỉ đưa hóa đơn vào kỳ kê khai khi đủ căn cứ.
VNPT Invoice Inbot giải quyết vấn đề gì?
Hóa đơn đầu vào thường đến qua nhiều kênh: nhà cung cấp gửi email, nhân viên mua hàng chuyển PDF, bộ phận kho lưu ảnh, kế toán tải XML hoặc dữ liệu được đồng bộ từ hệ thống thuế. Nếu mỗi người giữ một bản riêng, doanh nghiệp dễ thất lạc, nhập trùng, bỏ sót hóa đơn hoặc chỉ phát hiện sai lệch sát ngày kê khai.
Inbot là nhánh quản lý hóa đơn đầu vào. Quy trình lập và phát hành hóa đơn bán ra vẫn được thực hiện theo hệ thống hóa đơn điện tử VNPT và quy trình nội bộ của doanh nghiệp.
XML, PDF và ảnh dùng vào việc gì?
| Dữ liệu nhận được | Giá trị sử dụng trong quy trình | Kiểm tra nên làm | Rủi ro nếu chỉ dùng một bản |
|---|---|---|---|
| XML hóa đơn | Dữ liệu có cấu trúc phục vụ đọc trường thông tin và kiểm tra chữ ký. | Người bán, người mua, mã số thuế, số/ký hiệu, ngày, tiền, thuế, chữ ký và trạng thái đối chiếu. | Chỉ giữ PDF có thể thiếu dữ liệu cần cho kiểm tra kỹ thuật. |
| PDF thể hiện | Thuận tiện để con người đọc, luân chuyển và đối chiếu cách trình bày. | So với XML về số hóa đơn, ngày, bên bán, hàng hóa, tổng tiền và thuế. | PDF đẹp không tự chứng minh dữ liệu gốc/chữ ký hợp lệ. |
| Ảnh chụp | Nguồn bổ sung khi chứng từ được chuyển dưới dạng ảnh; Inbot hỗ trợ đọc dữ liệu từ ảnh. | Độ rõ, đủ trang, không cắt trường quan trọng; yêu cầu XML/PDF khi quy trình cần. | Ảnh mờ hoặc thiếu góc dễ gây nhận dạng sai và không thay thế bộ tệp đầy đủ. |
| Dữ liệu đồng bộ | Hỗ trợ đối chiếu hóa đơn đầu vào với dữ liệu từ hệ thống cơ quan thuế. | Thời điểm đồng bộ, trạng thái, mã định danh và sai khác với tệp nhà cung cấp gửi. | Độ trễ hoặc lỗi kết nối có thể tạo trạng thái chưa đồng bộ, không nên kết luận vội. |
Quy trình 8 bước kiểm soát hóa đơn đầu vào
- Chốt các kênh tiếp nhận.
Liệt kê email hóa đơn, thư mục dùng chung, dữ liệu đồng bộ và đầu mối tại mua hàng/kho/chi nhánh. Hạn chế nhận chứng từ qua tài khoản cá nhân không bàn giao được. - Đưa dữ liệu về một hàng đợi.
Tập hợp XML, PDF, ảnh và thông tin nhà cung cấp vào Inbot theo cấu hình của đơn vị; không đổi tên làm mất khả năng ghép cặp tệp. - Kiểm tra nhận dạng và trùng lặp.
Đối chiếu mã số thuế người bán, mẫu/ký hiệu, số hóa đơn, ngày và tổng tiền để phát hiện bản nhập lặp hoặc dữ liệu đọc sai. - Kiểm tra cấu trúc và chữ ký.
Đọc kết quả hệ thống về dữ liệu/chữ ký, sau đó phân biệt lỗi tệp, lỗi chữ ký và trường hợp cần xác minh thêm; không gộp mọi cảnh báo thành “hóa đơn giả”. - Đối chiếu dữ liệu cơ quan thuế.
So sánh trạng thái, trường dữ liệu và thời điểm đồng bộ. Nếu chưa có kết quả, chuyển sang trạng thái chờ thay vì nhập lại nhiều lần. - So khớp nghiệp vụ mua hàng.
Ghép hóa đơn với hợp đồng, đơn đặt hàng, biên bản giao nhận/nghiệm thu, thanh toán và người đề nghị chi phí. - Phân công xử lý ngoại lệ.
Giao rõ ai liên hệ nhà cung cấp, ai duyệt điều chỉnh và hạn hoàn tất; lưu phản hồi hoặc tệp thay thế trong cùng hồ sơ. - Khóa danh sách theo kỳ.
Trước khi kê khai, xuất danh sách đã đạt, còn chờ và bị loại; người phụ trách rà lại cảnh báo, khoản tiền và bằng chứng xử lý.
Checklist dữ liệu cần đối chiếu
- Tên và mã số thuế người bán khớp nhà cung cấp trong hồ sơ mua hàng.
- Tên và mã số thuế người mua đúng đơn vị/chi nhánh nhận hàng, nhận dịch vụ.
- Mẫu số, ký hiệu, số hóa đơn và ngày lập không trùng với bản đã ghi nhận.
- Hàng hóa/dịch vụ, số lượng, đơn giá, chiết khấu, thuế suất, tiền thuế và tổng thanh toán khớp chứng từ liên quan.
- Kết quả kiểm tra chữ ký và trạng thái đối chiếu đã được đọc, không chỉ nhìn màu biểu tượng.
- XML, PDF/ảnh, hợp đồng, giao nhận/nghiệm thu và chứng từ thanh toán được ghép đúng hồ sơ.
- Mọi sai lệch có người chịu trách nhiệm, hạn xử lý và bằng chứng kết thúc.
- Danh sách đưa vào kỳ kê khai đã được người có thẩm quyền rà soát theo quy trình của đơn vị.
Đọc cảnh báo thế nào để không xử lý sai?
| Dấu hiệu | Không nên kết luận ngay | Việc cần làm tiếp |
|---|---|---|
| Không đọc được tệp | Không mặc định hóa đơn không hợp lệ. | Kiểm tra tệp có đủ, đúng định dạng, bị hỏng/mờ hay được xuất lại; xin XML/PDF chuẩn từ nhà cung cấp. |
| Trùng số/ký hiệu/người bán | Không tự xóa một bản khi chưa biết đây là tệp lặp hay nghiệp vụ khác. | So khớp mã hóa đơn, ngày, tiền, nguồn nhận và hồ sơ đã ghi sổ; giữ một bản chính có dấu vết. |
| Chữ ký có cảnh báo | Không gọi chung là “hóa đơn giả”. | Đọc loại cảnh báo, kiểm tra tệp XML, chứng thư/thời điểm ký và liên hệ nhà cung cấp khi cần. |
| Chưa thấy dữ liệu đối chiếu | Không nhập lại liên tiếp hoặc loại hóa đơn ngay. | Kiểm tra thời điểm đồng bộ, kết nối, mã tra cứu và trạng thái; đặt lịch kiểm tra lại. |
| PDF và XML lệch thông tin | Không chọn bản “trông hợp lý hơn”. | Dừng ghi nhận, lập danh sách trường lệch và yêu cầu nhà cung cấp xác minh/xử lý theo quy định. |
| Nghiệp vụ mua hàng không khớp | Không coi cảnh báo kỹ thuật sạch là đủ điều kiện ghi nhận. | Đối chiếu hợp đồng, giao nhận, người yêu cầu, thanh toán và phê duyệt chi phí. |
Nếu chính doanh nghiệp phát hành hóa đơn sai, xem cây quyết định xử lý hóa đơn điện tử VNPT bị sai. Đây là quy trình khác với việc bên mua phát hiện một hóa đơn đầu vào có cảnh báo.
Phân quyền tối thiểu khi triển khai
Doanh nghiệp nên tách quyền nhập, quyền duyệt và quyền quản trị cấu hình nếu quy mô cho phép. Tính năng “cấu hình linh hoạt theo đơn vị” là khả năng VNPT công bố; mô hình phân quyền cụ thể ở trên là khuyến nghị kiểm soát nội bộ, cần điều chỉnh theo nhân sự và quy chế thực tế.
Bảng lỗi vận hành và cách xử lý
| Vấn đề | Điểm kiểm tra | Cách xử lý |
|---|---|---|
| Thiếu hóa đơn so với sổ mua hàng | Kênh nhận, kỳ ngày, chi nhánh, mã số thuế và trạng thái đồng bộ. | Lập danh sách thiếu theo nhà cung cấp; kiểm tra hàng đợi và xin lại đúng tệp, không tự tạo bản thay thế. |
| Một hóa đơn xuất hiện nhiều lần | Khóa nhận dạng gồm người bán, ký hiệu, số, ngày và tiền. | Ghép tệp về một hồ sơ chính, giữ dấu vết nguồn; không xóa khi chưa xác nhận bản nào đã ghi sổ. |
| Đọc sai dữ liệu từ ảnh/PDF | Độ rõ, xoay trang, cắt mép, font và tệp XML đi kèm. | Thay ảnh/tệp tốt hơn, ưu tiên dữ liệu XML và kiểm tra thủ công trường trọng yếu. |
| Đồng bộ chậm hoặc trạng thái chưa rõ | Kết nối, thời điểm truy vấn, mã định danh và lịch sử tác vụ. | Đặt trạng thái chờ, ghi thời gian kiểm tra lại; tránh bấm lặp tạo nhiều bản ghi. |
| Cảnh báo đã xử lý nhưng vẫn còn trong báo cáo | Trạng thái hồ sơ, người cập nhật, bằng chứng và bộ lọc báo cáo. | Kiểm tra quy trình đóng ngoại lệ; không chỉnh dữ liệu gốc chỉ để làm mất cảnh báo. |
| Không xác định được hóa đơn vào kỳ nào | Ngày hóa đơn, ngày nhận, nghiệp vụ thực tế và quy định kế toán/thuế áp dụng. | Chuyển người phụ trách chuyên môn quyết định; Inbot cung cấp dữ liệu, không thay thế phán đoán nghiệp vụ. |
Hướng dẫn liên quan
Câu hỏi thường gặp
VNPT Invoice Inbot có thay kế toán quyết định hóa đơn được khấu trừ không?
Không. Hệ thống hỗ trợ thu thập, kiểm tra, đối chiếu, cảnh báo và báo cáo. Kế toán/người có trách nhiệm vẫn phải kiểm tra nghiệp vụ và quy định áp dụng trước khi ghi nhận hoặc kê khai.
Chỉ có PDF, không có XML thì kiểm tra được không?
PDF giúp đọc và đối chiếu trình bày, nhưng nhiều kiểm tra dữ liệu/chữ ký cần tệp XML. Hãy yêu cầu nhà cung cấp gửi bộ tệp đầy đủ theo quy trình của đơn vị.
Inbot có đọc hóa đơn từ ảnh chụp không?
VNPT công bố khả năng đọc dữ liệu từ file ảnh, PDF và XML. Kết quả từ ảnh vẫn phải được đối chiếu, nhất là khi ảnh mờ, nghiêng hoặc thiếu trường.
Không có cảnh báo có nghĩa hóa đơn chắc chắn hợp pháp không?
Không nên hiểu như vậy. Không cảnh báo chỉ phản ánh các phép kiểm tra/dữ liệu tại thời điểm xử lý; hồ sơ mua hàng và điều kiện kế toán–thuế vẫn cần được xác minh.
Inbot có tự đồng bộ hóa đơn đầu vào không?
VNPT công bố chức năng tự động đồng bộ dữ liệu hóa đơn đầu vào từ hệ thống hóa đơn điện tử của cơ quan thuế. Phạm vi và lịch đồng bộ thực tế phụ thuộc cấu hình/tài khoản triển khai.
Nên giữ hóa đơn và bằng chứng xử lý ở đâu?
Nên lưu tập trung, gắn XML/PDF/ảnh với cùng hồ sơ, kèm trạng thái cảnh báo, người xử lý và tài liệu liên quan. Chính sách lưu giữ phải theo quy định và quy chế của doanh nghiệp.
Chuẩn bị số lượng hóa đơn mỗi tháng, kênh đang nhận, số chi nhánh, phần mềm kế toán và các lỗi đối chiếu thường gặp để được tư vấn đúng quy trình.
Gọi 091234.8816
Gửi yêu cầu tư vấn
Nguồn tham khảo: VNPT.